Domain pxr.de kaufen?
Wir ziehen mit dem Projekt
pxr.de um.
Sind Sie am Kauf der Domain
pxr.de interessiert?
domain@kv-gmbh.de · 0541-91531010
Domain pxr.de kaufen?
Wann endet kleinunternehmerregelung?
Die Kleinunternehmerregelung endet, wenn der Umsatz eines Unternehmens innerhalb eines Kalenderjahres 22.000 Euro übersteigt. In diesem Fall muss das Unternehmen Umsatzsteuer ausweisen und abführen. Alternativ endet die Regelung auch, wenn der Umsatz im laufenden und im vorangegangenen Kalenderjahr zusammen mehr als 50.000 Euro beträgt. Sobald diese Grenzen überschritten werden, muss das Unternehmen die Umsatzsteuer an das Finanzamt abführen. Es ist wichtig, die Umsatzentwicklung im Auge zu behalten, um rechtzeitig auf die Beendigung der Kleinunternehmerregelung reagieren zu können. Es empfiehlt sich, regelmäßig die Umsätze zu überprüfen und gegebenenfalls steuerliche Anpassungen vorzunehmen. **
Was ist die Kleinunternehmerregelung?
Die Kleinunternehmerregelung ist eine steuerliche Regelung, die es kleinen Unternehmen ermöglicht, von der Umsatzsteuer befreit zu werden. Unternehmen, die unterhalb einer bestimmten Umsatzgrenze bleiben, müssen keine Umsatzsteuer auf ihren Rechnungen ausweisen und auch keine Umsatzsteuervoranmeldungen abgeben. Dadurch entfällt für sie der administrative Aufwand und sie können ihre Produkte oder Dienstleistungen günstiger anbieten. **


Ähnliche Suchbegriffe für Kleinunternehmerregelung
Top-Angebote
Produkte zum Begriff Kleinunternehmerregelung:
-
Kleinunternehmerregelung §19 UStG ab 2025, Taschenbuch von Sarah Czarnowski, Sarah Czarnowski, 978-3-911260-12-1Kleinunternehmerregelung §19 Ustg Ab 2025, Taschenbuch Von Sarah Czarnowski, Sarah Czarnowski, 978-3-911260-12-1, Seitenanzahl: 763,99 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Speth, Hermann: Kaufmännische Steuerung und Kontrolle für das kaufmännische Berufskolleg I - Ausgabe Baden-WürttembergKaufmännische Steuerung und Kontrolle für das kaufmännische Berufskolleg I - Ausgabe Baden-Württemberg , Lehrplanbezug: Baden-Württemberg, Konzeption: Das Schulbuch ist Teil der Buch- und Arbeitsheft-Reihe für das Berufskolleg I in Baden-Württemberg. Der Reihe liegen die aktuellen Fachlehrpläne zugrunde. Sie richtet sich konsequent an den in den Bildungsplänen vorgegebenen Kompetenzbereichen und Kompetenzformulierungen aus. Die fakultativen Inhalte, die teilweise am Ende der Kompetenzbereiche angeführt werden, werden ebenfalls vollständig und umfassend abgedeckt. Am Ende eines jeden Kapitels findet sich ein umfangreiches Kompetenztraining. Das Kompetenztraining dient in erster Linie dem selbstgesteuerten Lernen und einer aktiven Beteiligung der Lernenden. Um die Bearbeitung der Übungsaufgaben zu erleichtern und die Präsentation von Arbeitsergebnissen methodisch variieren zu können, stehen für die Schülerinnen, Schüler und Lehrkräfte für geeignete Aufgaben digitale Vorlagen bereit. Zu vielen Themenbereichen werden zusammenfassende Übersichten (Wingmaps) eingebunden. Diese unterstützen den Erarbeitungsprozess durch einen hohen Grad an Veranschaulichung. Sie sind verlinkt zu Erklärvideos, in denen die jeweiligen Strukturzusammenhänge didaktisch verständlich erläutert werden. Die zusammenfassenden Übersichten und Erklärvideos vergrößern den didaktisch-methodischen Handlungsspielraum und ermöglichen in ihrem Zusammenspiel die Verknüpfung fachlicher und digitaler Kompetenzen. In dem kompetenzorientierten Arbeitsheft für das Fach Steuerung und Kontrolle (Merkur-Nr. 1579) werden alle Kompetenzbereiche in Form von situativen Aufgabenstellungen konkretisiert. Die einzelnen Abschnitte des Arbeitsheftes sind passgenau mit dem Schulbuch abgestimmt. Inhalt: KB 1: Grundlagen der Buchführung, KB 2: Dokumentation der Wertschöpfungsprozesse, KB 1: Fakultative Inhalte, KB 2: Fakultative Inhalte. , Batteriemanagementsysteme (BMS) > Batterien, BMS & Brennstoffzellen , Auflage: 8. Auflage, Erscheinungsjahr: 20240404, Produktform: Kartoniert, Autoren: Speth, Hermann~Waltermann, Aloys~Kaier, Alfons~Faaß, Lukas, Auflage: 24008, Auflage/Ausgabe: 8. Auflage, Seitenzahl/Blattzahl: 208, Keyword: Baden-Würtemberg; Berufkolleg; Rechnungswesen; Schulbuch, Fachschema: Betriebswirtschaft / Berufsbezogenes Schulbuch~Controlling / Berufsbezogenes Schulbuch, Fachkategorie: Unterricht und Didaktik: Berufsausbildung, Warengruppe: HC/Berufsschulbücher, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Länge: 238, Breite: 168, Höhe: 11, Gewicht: 412, Produktform: Kartoniert, Genre: Schule und Lernen,24,60 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Die Neuausrichtung der Kleinunternehmerregelung in der Umsatzsteuer, Taschenbuch von Kerstin Gromadka, Datev, 978-3-96276-132-5Die Neuausrichtung Der Kleinunternehmerregelung In Der Umsatzsteuer, Taschenbuch Von Kerstin Gromadka, Datev, 978-3-96276-132-5, Seitenanzahl: 5511,99 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
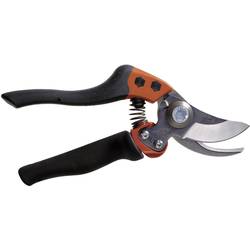
Bahco PXR-L2 PXR-L2 GartenschereRebschere, die im Zuge des ERGO™-Prozesses entwickelt wurde. PXR wie Modell PX, mit Rollgriff als unterem Griff, der ebenfalls mit weichem Material überzogen ist. Der Rollgriff erleichtert die Arbeit, für den häufigen Gebrauch entwickelt. Die PXR ist in drei Griffgrößen lieferbar: S (klein), M (mittel) oder L (groß). Drei Schneidkopfgrößen mit verschiedenen Schneidkapazitäten erhältlich: 1 (15 mm, 1/2"), 2 (20 mm, 3/4") und 3 (30 mm, 1 1/4"). Alle Schneidköpfe passen zu allen Griffgrößen. PXR-M2-L für Linkshänder.79,99 €*Versand: 4,95 €Sichere Weiterleitung zum Anbieter


-
Was bedeutet die kleinunternehmerregelung?
Die Kleinunternehmerregelung ist eine steuerliche Regelung, die es kleinen Unternehmen ermöglicht, von vereinfachten Steuervorschriften zu profitieren. Unternehmen, die unter die Kleinunternehmerregelung fallen, sind von der Umsatzsteuer befreit und müssen keine Umsatzsteuer auf ihren Rechnungen ausweisen. Um als Kleinunternehmer zu gelten, darf der Umsatz bestimmte Grenzen nicht überschreiten, die je nach Land variieren können. Kleinunternehmer müssen außerdem keine Umsatzsteuervoranmeldung abgeben, was die Verwaltungskosten reduziert. Es ist wichtig, die Voraussetzungen und Beschränkungen der Kleinunternehmerregelung genau zu prüfen, um sicherzustellen, dass man berechtigt ist, von den Vorteilen zu profitieren. **
-
Was besagt die kleinunternehmerregelung?
Die Kleinunternehmerregelung besagt, dass Unternehmen mit einem jährlichen Umsatz unterhalb einer bestimmten Grenze von der Umsatzsteuer befreit sind. In Deutschland liegt diese Grenze aktuell bei 22.000 Euro pro Jahr. Kleinunternehmer müssen somit keine Umsatzsteuer auf ihren Rechnungen ausweisen und auch nicht an das Finanzamt abführen. Allerdings dürfen sie auch keine Vorsteuer geltend machen. Die Regelung soll vor allem kleinen Unternehmen und Existenzgründern den bürokratischen Aufwand erleichtern. **
-
Wie lange gilt kleinunternehmerregelung?
Die Kleinunternehmerregelung gilt in Deutschland für Unternehmen, die im vorangegangenen Jahr einen Umsatz von maximal 22.000 Euro erzielt haben und im laufenden Jahr voraussichtlich nicht mehr als 50.000 Euro Umsatz erwirtschaften werden. Solange diese Umsatzgrenzen nicht überschritten werden, können Unternehmen von der Kleinunternehmerregelung profitieren. Es handelt sich dabei um eine steuerliche Vereinfachung, da Kleinunternehmer von der Umsatzsteuer befreit sind und somit keine Umsatzsteuervoranmeldungen abgeben müssen. Es ist wichtig, regelmäßig zu überprüfen, ob die Umsatzgrenzen eingehalten werden, da andernfalls die Kleinunternehmerregelung nicht mehr angewendet werden kann. **
-
Was ist eine kleinunternehmerregelung?
Die Kleinunternehmerregelung ist eine Regelung, die es kleinen Unternehmen ermöglicht, von der Umsatzsteuer befreit zu werden, wenn sie bestimmte Umsatzgrenzen nicht überschreiten. In Deutschland gilt beispielsweise eine Umsatzgrenze von 22.000 Euro pro Jahr. Kleinunternehmer müssen somit keine Umsatzsteuer auf ihren Rechnungen ausweisen und auch nicht an das Finanzamt abführen. Allerdings dürfen sie auch keine Vorsteuer aus Einkäufen geltend machen. Die Kleinunternehmerregelung soll kleinen Unternehmen bürokratische und steuerliche Erleichterungen bieten. **


Was tun wenn kleinunternehmerregelung überschritten?
Was tun, wenn die Kleinunternehmerregelung überschritten wurde? Zunächst sollte überprüft werden, ob die Umsatzgrenze tatsächlich überschritten wurde. Falls dies der Fall ist, muss das Unternehmen ab dem Zeitpunkt, an dem die Grenze überschritten wurde, Umsatzsteuer ausweisen und abführen. Es empfiehlt sich, zeitnah Kontakt mit dem Finanzamt aufzunehmen, um die weitere Vorgehensweise zu klären und eventuelle Strafzahlungen zu vermeiden. Zudem sollten die Buchhaltung und die Rechnungsstellung entsprechend angepasst werden, um den gesetzlichen Anforderungen zu entsprechen. Es ist ratsam, sich frühzeitig professionelle Unterstützung von einem Steuerberater oder einer Steuerberaterin zu holen, um mögliche steuerliche Konsequenzen zu minimieren. **
Soll ich die Kleinunternehmerregelung annehmen?
Die Entscheidung, die Kleinunternehmerregelung anzunehmen, hängt von verschiedenen Faktoren ab. Wenn dein Umsatz voraussichtlich unter der Grenze von 22.000 Euro pro Jahr (in Deutschland) liegen wird und du keine Vorsteuerabzüge geltend machen möchtest, könnte die Kleinunternehmerregelung sinnvoll sein. Es ist jedoch ratsam, sich vorher von einem Steuerberater beraten zu lassen, um die individuellen steuerlichen Auswirkungen zu prüfen. **
Top-Angebote
Produkte zum Begriff Kleinunternehmerregelung:
-
Kleinunternehmerregelung §19 UStG ab 2025, Taschenbuch von Sarah Czarnowski, Sarah Czarnowski, 978-3-911260-12-1Kleinunternehmerregelung §19 Ustg Ab 2025, Taschenbuch Von Sarah Czarnowski, Sarah Czarnowski, 978-3-911260-12-1, Seitenanzahl: 763,99 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Speth, Hermann: Kaufmännische Steuerung und Kontrolle für das kaufmännische Berufskolleg I - Ausgabe Baden-WürttembergKaufmännische Steuerung und Kontrolle für das kaufmännische Berufskolleg I - Ausgabe Baden-Württemberg , Lehrplanbezug: Baden-Württemberg, Konzeption: Das Schulbuch ist Teil der Buch- und Arbeitsheft-Reihe für das Berufskolleg I in Baden-Württemberg. Der Reihe liegen die aktuellen Fachlehrpläne zugrunde. Sie richtet sich konsequent an den in den Bildungsplänen vorgegebenen Kompetenzbereichen und Kompetenzformulierungen aus. Die fakultativen Inhalte, die teilweise am Ende der Kompetenzbereiche angeführt werden, werden ebenfalls vollständig und umfassend abgedeckt. Am Ende eines jeden Kapitels findet sich ein umfangreiches Kompetenztraining. Das Kompetenztraining dient in erster Linie dem selbstgesteuerten Lernen und einer aktiven Beteiligung der Lernenden. Um die Bearbeitung der Übungsaufgaben zu erleichtern und die Präsentation von Arbeitsergebnissen methodisch variieren zu können, stehen für die Schülerinnen, Schüler und Lehrkräfte für geeignete Aufgaben digitale Vorlagen bereit. Zu vielen Themenbereichen werden zusammenfassende Übersichten (Wingmaps) eingebunden. Diese unterstützen den Erarbeitungsprozess durch einen hohen Grad an Veranschaulichung. Sie sind verlinkt zu Erklärvideos, in denen die jeweiligen Strukturzusammenhänge didaktisch verständlich erläutert werden. Die zusammenfassenden Übersichten und Erklärvideos vergrößern den didaktisch-methodischen Handlungsspielraum und ermöglichen in ihrem Zusammenspiel die Verknüpfung fachlicher und digitaler Kompetenzen. In dem kompetenzorientierten Arbeitsheft für das Fach Steuerung und Kontrolle (Merkur-Nr. 1579) werden alle Kompetenzbereiche in Form von situativen Aufgabenstellungen konkretisiert. Die einzelnen Abschnitte des Arbeitsheftes sind passgenau mit dem Schulbuch abgestimmt. Inhalt: KB 1: Grundlagen der Buchführung, KB 2: Dokumentation der Wertschöpfungsprozesse, KB 1: Fakultative Inhalte, KB 2: Fakultative Inhalte. , Batteriemanagementsysteme (BMS) > Batterien, BMS & Brennstoffzellen , Auflage: 8. Auflage, Erscheinungsjahr: 20240404, Produktform: Kartoniert, Autoren: Speth, Hermann~Waltermann, Aloys~Kaier, Alfons~Faaß, Lukas, Auflage: 24008, Auflage/Ausgabe: 8. Auflage, Seitenzahl/Blattzahl: 208, Keyword: Baden-Würtemberg; Berufkolleg; Rechnungswesen; Schulbuch, Fachschema: Betriebswirtschaft / Berufsbezogenes Schulbuch~Controlling / Berufsbezogenes Schulbuch, Fachkategorie: Unterricht und Didaktik: Berufsausbildung, Warengruppe: HC/Berufsschulbücher, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Länge: 238, Breite: 168, Höhe: 11, Gewicht: 412, Produktform: Kartoniert, Genre: Schule und Lernen,24,60 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Wann endet kleinunternehmerregelung?
Die Kleinunternehmerregelung endet, wenn der Umsatz eines Unternehmens innerhalb eines Kalenderjahres 22.000 Euro übersteigt. In diesem Fall muss das Unternehmen Umsatzsteuer ausweisen und abführen. Alternativ endet die Regelung auch, wenn der Umsatz im laufenden und im vorangegangenen Kalenderjahr zusammen mehr als 50.000 Euro beträgt. Sobald diese Grenzen überschritten werden, muss das Unternehmen die Umsatzsteuer an das Finanzamt abführen. Es ist wichtig, die Umsatzentwicklung im Auge zu behalten, um rechtzeitig auf die Beendigung der Kleinunternehmerregelung reagieren zu können. Es empfiehlt sich, regelmäßig die Umsätze zu überprüfen und gegebenenfalls steuerliche Anpassungen vorzunehmen. **
-
Was ist die Kleinunternehmerregelung?
Die Kleinunternehmerregelung ist eine steuerliche Regelung, die es kleinen Unternehmen ermöglicht, von der Umsatzsteuer befreit zu werden. Unternehmen, die unterhalb einer bestimmten Umsatzgrenze bleiben, müssen keine Umsatzsteuer auf ihren Rechnungen ausweisen und auch keine Umsatzsteuervoranmeldungen abgeben. Dadurch entfällt für sie der administrative Aufwand und sie können ihre Produkte oder Dienstleistungen günstiger anbieten. **
-
Was bedeutet die kleinunternehmerregelung?
Die Kleinunternehmerregelung ist eine steuerliche Regelung, die es kleinen Unternehmen ermöglicht, von vereinfachten Steuervorschriften zu profitieren. Unternehmen, die unter die Kleinunternehmerregelung fallen, sind von der Umsatzsteuer befreit und müssen keine Umsatzsteuer auf ihren Rechnungen ausweisen. Um als Kleinunternehmer zu gelten, darf der Umsatz bestimmte Grenzen nicht überschreiten, die je nach Land variieren können. Kleinunternehmer müssen außerdem keine Umsatzsteuervoranmeldung abgeben, was die Verwaltungskosten reduziert. Es ist wichtig, die Voraussetzungen und Beschränkungen der Kleinunternehmerregelung genau zu prüfen, um sicherzustellen, dass man berechtigt ist, von den Vorteilen zu profitieren. **
-
Was besagt die kleinunternehmerregelung?
Die Kleinunternehmerregelung besagt, dass Unternehmen mit einem jährlichen Umsatz unterhalb einer bestimmten Grenze von der Umsatzsteuer befreit sind. In Deutschland liegt diese Grenze aktuell bei 22.000 Euro pro Jahr. Kleinunternehmer müssen somit keine Umsatzsteuer auf ihren Rechnungen ausweisen und auch nicht an das Finanzamt abführen. Allerdings dürfen sie auch keine Vorsteuer geltend machen. Die Regelung soll vor allem kleinen Unternehmen und Existenzgründern den bürokratischen Aufwand erleichtern. **
Ähnliche Suchbegriffe für Kleinunternehmerregelung
-
Die Neuausrichtung der Kleinunternehmerregelung in der Umsatzsteuer, Taschenbuch von Kerstin Gromadka, Datev, 978-3-96276-132-5Die Neuausrichtung Der Kleinunternehmerregelung In Der Umsatzsteuer, Taschenbuch Von Kerstin Gromadka, Datev, 978-3-96276-132-5, Seitenanzahl: 5511,99 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Bahco PXR-L2 PXR-L2 GartenschereRebschere, die im Zuge des ERGO™-Prozesses entwickelt wurde. PXR wie Modell PX, mit Rollgriff als unterem Griff, der ebenfalls mit weichem Material überzogen ist. Der Rollgriff erleichtert die Arbeit, für den häufigen Gebrauch entwickelt. Die PXR ist in drei Griffgrößen lieferbar: S (klein), M (mittel) oder L (groß). Drei Schneidkopfgrößen mit verschiedenen Schneidkapazitäten erhältlich: 1 (15 mm, 1/2"), 2 (20 mm, 3/4") und 3 (30 mm, 1 1/4"). Alle Schneidköpfe passen zu allen Griffgrößen. PXR-M2-L für Linkshänder.79,99 €*Versand: 4,95 €Sichere Weiterleitung zum Anbieter
-
Kaufmännische Steuerung und Kontrolle, Schulbücher von Daniela WalterKaufmännische Steuerung und Kontrolle - das Arbeitsheft mit Aufgaben und Lösungen für Kaufleute für Büromanagement. Du kämpfst dich durch Buchungssätze, Kontenrahmen und Abschlüsse und suchst ein Übungsheft, das nicht nur Aufgaben stellt, sondern auch die Lösungen mitliefert? Du willst dich gezielt auf Klassenarbeiten oder deine IHK-Abschlussprüfung vorbereiten - im Unterricht oder im Selbststudium? Dann ist dieses Arbeitsheft genau dafür gemacht. Das Fach Buchhaltung ist für Kaufleute für Büromanagement ein wesentlicher Baustein der Ausbildung, um die wirtschaftlichen Zusammenhänge im Unternehmen zu verstehen. Trotzdem fehlte bisher ein Arbeitsheft, das theoretische Grundlagen, intensive Übungen und vollständige Lösungen in einem Werk vereint - diese Lücke schliesst dieses Arbeitsheft. Entwickelt wurde es von der erfahrenen Berufsschullehrerin und IHK-Prüferin Daniela Walter, die es in jahrelanger Arbeit gemeinsam mit ihren eigenen Schülerinnen und Schülern gestaltet und kontinuierlich weiterentwickelt hat. Die Praxis aus vielen Jahren Unterrichtserfahrung und IHK-Prüfungskorrekturen fliesst in jedes der 10 Kapitel mit ein. Das Lernkonzept ist denkbar einfach: QR-Code scannen, Erklärvideo anschauen, im Arbeitsheft mitschreiben, Aufgaben lösen und die Lösungen anschliessend selbst kontrollieren. So bestimmst du dein Lerntempo und deine Lerntiefe selbst. Das Arbeitsheft basiert auf dem Schulkontenrahmen Industrie sowie dem Schulkontenrahmen Grosshandel (beide im Anhang enthalten) und begleitet dich durch die gesamte Ausbildung - mit klarer Kapitelstruktur, die sich einzeln bearbeiten lässt, egal ob begleitend zur Berufsschule, zur Klausurvorbereitung oder zur umfassenden Prüfungsvorbereitung. Da die IHK-Prüfungen bundesweit einheitlich sind, eignet sich dieses Arbeitsheft für Auszubildende aus jedem Bundesland. - 280 Seiten mit Aufgaben und vollständigen Lösungen zur eigenständigen Kontrolle - 10 klar strukturierte Kapitel - von Inventar/Bilanz bis...34,99 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Bahco PXR-M2 PXR-M2 Gartenschere BypassDie Rebschere ist ist ideal für die meisten Schneidarbeiten in bis zu 10 Jahre alten Weinstöcken. Der Rollgriff der Schere dreht sich mit und erleichtert so die Arbeit. Die Schere ist empfohlen für alle Anwender, die noch nicht unter Beschwerden leiden und zukünftige Beschwerden vermeiden möchten.77,99 €*Versand: 4,95 €Sichere Weiterleitung zum Anbieter
-
Wie lange gilt kleinunternehmerregelung?
Die Kleinunternehmerregelung gilt in Deutschland für Unternehmen, die im vorangegangenen Jahr einen Umsatz von maximal 22.000 Euro erzielt haben und im laufenden Jahr voraussichtlich nicht mehr als 50.000 Euro Umsatz erwirtschaften werden. Solange diese Umsatzgrenzen nicht überschritten werden, können Unternehmen von der Kleinunternehmerregelung profitieren. Es handelt sich dabei um eine steuerliche Vereinfachung, da Kleinunternehmer von der Umsatzsteuer befreit sind und somit keine Umsatzsteuervoranmeldungen abgeben müssen. Es ist wichtig, regelmäßig zu überprüfen, ob die Umsatzgrenzen eingehalten werden, da andernfalls die Kleinunternehmerregelung nicht mehr angewendet werden kann. **
-
Was ist eine kleinunternehmerregelung?
Die Kleinunternehmerregelung ist eine Regelung, die es kleinen Unternehmen ermöglicht, von der Umsatzsteuer befreit zu werden, wenn sie bestimmte Umsatzgrenzen nicht überschreiten. In Deutschland gilt beispielsweise eine Umsatzgrenze von 22.000 Euro pro Jahr. Kleinunternehmer müssen somit keine Umsatzsteuer auf ihren Rechnungen ausweisen und auch nicht an das Finanzamt abführen. Allerdings dürfen sie auch keine Vorsteuer aus Einkäufen geltend machen. Die Kleinunternehmerregelung soll kleinen Unternehmen bürokratische und steuerliche Erleichterungen bieten. **
-
Was tun wenn kleinunternehmerregelung überschritten?
Was tun, wenn die Kleinunternehmerregelung überschritten wurde? Zunächst sollte überprüft werden, ob die Umsatzgrenze tatsächlich überschritten wurde. Falls dies der Fall ist, muss das Unternehmen ab dem Zeitpunkt, an dem die Grenze überschritten wurde, Umsatzsteuer ausweisen und abführen. Es empfiehlt sich, zeitnah Kontakt mit dem Finanzamt aufzunehmen, um die weitere Vorgehensweise zu klären und eventuelle Strafzahlungen zu vermeiden. Zudem sollten die Buchhaltung und die Rechnungsstellung entsprechend angepasst werden, um den gesetzlichen Anforderungen zu entsprechen. Es ist ratsam, sich frühzeitig professionelle Unterstützung von einem Steuerberater oder einer Steuerberaterin zu holen, um mögliche steuerliche Konsequenzen zu minimieren. **
-
Soll ich die Kleinunternehmerregelung annehmen?
Die Entscheidung, die Kleinunternehmerregelung anzunehmen, hängt von verschiedenen Faktoren ab. Wenn dein Umsatz voraussichtlich unter der Grenze von 22.000 Euro pro Jahr (in Deutschland) liegen wird und du keine Vorsteuerabzüge geltend machen möchtest, könnte die Kleinunternehmerregelung sinnvoll sein. Es ist jedoch ratsam, sich vorher von einem Steuerberater beraten zu lassen, um die individuellen steuerlichen Auswirkungen zu prüfen. **
* Alle Preise verstehen sich inklusive der gesetzlichen Mehrwertsteuer und ggf. zuzüglich Versandkosten. Die Angebotsinformationen basieren auf den Angaben des jeweiligen Shops und werden über automatisierte Prozesse aktualisiert. Eine Aktualisierung in Echtzeit findet nicht statt, so dass es im Einzelfall zu Abweichungen kommen kann. ** Hinweis: Teile dieses Inhalts wurden von KI erstellt.