Domain pxr.de kaufen?
Wir ziehen mit dem Projekt
pxr.de um.
Sind Sie am Kauf der Domain
pxr.de interessiert?
domain@kv-gmbh.de · 0541-91531010
Domain pxr.de kaufen?
Was ist die Schlussbilanz?
Die Schlussbilanz ist eine Zusammenfassung aller Vermögenswerte, Schulden und Eigenkapitalpositionen eines Unternehmens zu einem bestimmten Zeitpunkt, in der Regel am Ende eines Geschäftsjahres. Sie zeigt die finanzielle Gesamtsituation des Unternehunternehmens und dient als Grundlage für die Erstellung des Jahresabschlusses. In der Schlussbilanz werden alle Aktiva (wie z.B. Bargeld, Forderungen, Anlagen) und Passiva (wie z.B. Verbindlichkeiten, Eigenkapital) aufgeführt und gegenübergestellt, um festzustellen, ob das Unternehmen solvent ist. Die Schlussbilanz ist somit ein wichtiges Instrument für die Analyse der finanziellen Stabilität und Leistungsfähigkeit eines Unternehmens. **
Was kommt in die Schlussbilanz?
In die Schlussbilanz kommen alle Vermögenswerte und Schulden eines Unternehmens zum Abschluss eines Geschäftsjahres. Dies umfasst beispielsweise Bargeld, Forderungen, Vorräte, Maschinen, Gebäude, Bankkredite, Verbindlichkeiten gegenüber Lieferanten und Rückstellungen. Die Schlussbilanz dient dazu, die finanzielle Situation des Unternehmens zu dokumentieren und gibt Aufschluss über die Vermögens- und Kapitalstruktur. Sie bildet die Grundlage für die Gewinn- und Verlustrechnung und ermöglicht es den Stakeholdern, die finanzielle Gesundheit des Unternehmens zu beurteilen. Letztendlich zeigt die Schlussbilanz, ob das Unternehmen solvent ist und seine Verbindlichkeiten bedienen kann. **

Ähnliche Suchbegriffe für Schlussbilanz
Top-Angebote
Produkte zum Begriff Schlussbilanz:
-
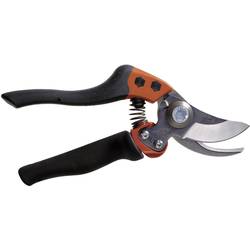
Bahco PXR-L2 PXR-L2 GartenschereRebschere, die im Zuge des ERGO™-Prozesses entwickelt wurde. PXR wie Modell PX, mit Rollgriff als unterem Griff, der ebenfalls mit weichem Material überzogen ist. Der Rollgriff erleichtert die Arbeit, für den häufigen Gebrauch entwickelt. Die PXR ist in drei Griffgrößen lieferbar: S (klein), M (mittel) oder L (groß). Drei Schneidkopfgrößen mit verschiedenen Schneidkapazitäten erhältlich: 1 (15 mm, 1/2"), 2 (20 mm, 3/4") und 3 (30 mm, 1 1/4"). Alle Schneidköpfe passen zu allen Griffgrößen. PXR-M2-L für Linkshänder.81,99 €*Versand: 4,95 €Sichere Weiterleitung zum Anbieter
-
Speth, Hermann: Kaufmännische Steuerung und Kontrolle für das kaufmännische Berufskolleg I - Ausgabe Baden-WürttembergKaufmännische Steuerung und Kontrolle für das kaufmännische Berufskolleg I - Ausgabe Baden-Württemberg , Lehrplanbezug: Baden-Württemberg, Konzeption: Das Schulbuch ist Teil der Buch- und Arbeitsheft-Reihe für das Berufskolleg I in Baden-Württemberg. Der Reihe liegen die aktuellen Fachlehrpläne zugrunde. Sie richtet sich konsequent an den in den Bildungsplänen vorgegebenen Kompetenzbereichen und Kompetenzformulierungen aus. Die fakultativen Inhalte, die teilweise am Ende der Kompetenzbereiche angeführt werden, werden ebenfalls vollständig und umfassend abgedeckt. Am Ende eines jeden Kapitels findet sich ein umfangreiches Kompetenztraining. Das Kompetenztraining dient in erster Linie dem selbstgesteuerten Lernen und einer aktiven Beteiligung der Lernenden. Um die Bearbeitung der Übungsaufgaben zu erleichtern und die Präsentation von Arbeitsergebnissen methodisch variieren zu können, stehen für die Schülerinnen, Schüler und Lehrkräfte für geeignete Aufgaben digitale Vorlagen bereit. Zu vielen Themenbereichen werden zusammenfassende Übersichten (Wingmaps) eingebunden. Diese unterstützen den Erarbeitungsprozess durch einen hohen Grad an Veranschaulichung. Sie sind verlinkt zu Erklärvideos, in denen die jeweiligen Strukturzusammenhänge didaktisch verständlich erläutert werden. Die zusammenfassenden Übersichten und Erklärvideos vergrößern den didaktisch-methodischen Handlungsspielraum und ermöglichen in ihrem Zusammenspiel die Verknüpfung fachlicher und digitaler Kompetenzen. In dem kompetenzorientierten Arbeitsheft für das Fach Steuerung und Kontrolle (Merkur-Nr. 1579) werden alle Kompetenzbereiche in Form von situativen Aufgabenstellungen konkretisiert. Die einzelnen Abschnitte des Arbeitsheftes sind passgenau mit dem Schulbuch abgestimmt. Inhalt: KB 1: Grundlagen der Buchführung, KB 2: Dokumentation der Wertschöpfungsprozesse, KB 1: Fakultative Inhalte, KB 2: Fakultative Inhalte. , Batteriemanagementsysteme (BMS) > Batterien, BMS & Brennstoffzellen , Auflage: 8. Auflage, Erscheinungsjahr: 20240404, Produktform: Kartoniert, Autoren: Speth, Hermann~Waltermann, Aloys~Kaier, Alfons~Faaß, Lukas, Auflage: 24008, Auflage/Ausgabe: 8. Auflage, Seitenzahl/Blattzahl: 208, Keyword: Baden-Würtemberg; Berufkolleg; Rechnungswesen; Schulbuch, Fachschema: Betriebswirtschaft / Berufsbezogenes Schulbuch~Controlling / Berufsbezogenes Schulbuch, Fachkategorie: Unterricht und Didaktik: Berufsausbildung, Warengruppe: HC/Berufsschulbücher, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Länge: 238, Breite: 168, Höhe: 11, Gewicht: 412, Produktform: Kartoniert, Genre: Schule und Lernen,24,60 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Eaton 184142 Externes Spannungsmodul für PXR IZMX-PXR-PTM-1Zusatzausrüstung, Externe Spannungsmessung, Dsa externe Spannungswandler-Modul kann auf einer Hutschiene oder mit Schrauben montiert werden., Er liefert das Spannungssignal an die P-Elektronik zur Berechnung und Anzeige aller Messungen., Geeignet für maximal 16 P-Elektroniken, Bemessungssteuerspeisespannung Us bis 690VAC V, verwendbar für IZMX16...-P..., IZMX40...-P... Achtung FertigungsartikelDieser Artikel wird für Sie hergestellt und ist von der Rückgabe ausgeschlossen!870,26 €*Versand: 8,84 €Sichere Weiterleitung zum Anbieter
-
Wie erstellt man eine Schlussbilanz?
Eine Schlussbilanz wird erstellt, um den finanziellen Zustand eines Unternehmens am Ende eines Geschäftsjahres darzustellen. Dafür werden alle Vermögenswerte, Schulden und Eigenkapitalpositionen des Unternehmens erfasst und gegenübergestellt. Die Schlussbilanz gibt einen Überblick über die finanzielle Situation des Unternehmens und dient als Grundlage für weitere finanzielle Entscheidungen. **
-
Wie erstellt man eine Schlussbilanz?
Um eine Schlussbilanz zu erstellen, müssen alle Vermögenswerte und Verbindlichkeiten des Unternehmens erfasst werden. Dazu werden die Konten des Jahresabschlusses, wie beispielsweise das Anlagevermögen, das Umlaufvermögen und die Verbindlichkeiten, zusammengefasst. Die Differenz zwischen dem Vermögen und den Verbindlichkeiten ergibt das Eigenkapital, welches in der Schlussbilanz ausgewiesen wird. **
-
Was ist der Unterschied zwischen Schlussbilanz und Schlussbilanzkonto?
Die Schlussbilanz ist eine tabellarische Übersicht über alle Aktiva und Passiva eines Unternehmens zu einem bestimmten Zeitpunkt, die zeigt, wie das Unternehmen finanziell dasteht. Das Schlussbilanzkonto dagegen ist ein Bestandteil der Buchführung, in dem alle Kontenabschlüsse zusammengeführt werden, um die Schlussbilanz zu erstellen. Während die Schlussbilanz eine Momentaufnahme der finanziellen Situation darstellt, ist das Schlussbilanzkonto ein Zwischenschritt im Buchhaltungsprozess, um die Schlussbilanz zu erstellen. Das Schlussbilanzkonto dient dazu, alle Kontenabschlüsse zu überprüfen und sicherzustellen, dass sie korrekt sind, bevor die Schlussbilanz erstellt wird. **
-
Wie erstelle ich eine Schlussbilanz für mein Unternehmen?
Um eine Schlussbilanz für dein Unternehmen zu erstellen, musst du zuerst alle Vermögenswerte und Verbindlichkeiten zum Stichtag zusammenstellen. Danach subtrahierst du die Verbindlichkeiten von den Vermögenswerten, um das Eigenkapital zu ermitteln. Schließlich erstellst du die Bilanz mit den entsprechenden Positionen für Vermögenswerte, Verbindlichkeiten und Eigenkapital. **

Was ist eine Schlussbilanz und wie wird sie erstellt?
Eine Schlussbilanz ist eine Zusammenfassung aller Vermögenswerte und Schulden eines Unternehmens zu einem bestimmten Zeitpunkt, um den finanziellen Zustand zu bewerten. Sie wird durch die Aufstellung einer Bilanz erstellt, in der das Vermögen auf der linken Seite und die Schulden auf der rechten Seite aufgeführt werden. Die Differenz zwischen Vermögen und Schulden ergibt das Eigenkapital des Unternehmens. **
Wo liegt mein Fehler in der Schlussbilanz in BWL?
Ohne weitere Informationen über den konkreten Fehler in der Schlussbilanz ist es schwierig, eine genaue Antwort zu geben. Mögliche Fehler könnten jedoch eine fehlerhafte Verbuchung von Geschäftsvorfällen, falsche Bewertung von Vermögensgegenständen oder Verbindlichkeiten oder auch das Fehlen von Posten in der Bilanz sein. Es ist ratsam, die einzelnen Positionen der Schlussbilanz nochmals sorgfältig zu überprüfen und gegebenenfalls einen Experten oder eine Expertin um Hilfe zu bitten. **
Top-Angebote
Produkte zum Begriff Schlussbilanz:
-
Duncker & Humblot Schlussbilanz DDR. (Deutsch, Softcover, Günter Kusch, Günter Specht, Konrad Wetzker, Rolf Montag) (55547773)Duncker & Humblot Schlussbilanz DDR. (Deutsch, Softcover, Günter Kusch, Günter Specht, Konrad Wetzker, Rolf Montag) (55547773)39,90 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Die florentinischen Bankiersfamilien der Bardi und Peruzzi als vormoderne 'super-companies'? Untersuchungen anhand einer Schlussbilanz, TaschenbuchDie Florentinischen Bankiersfamilien Der Bardi Und Peruzzi Als Vormoderne 'super-companies'? Untersuchungen Anhand Einer Schlussbilanz, Taschenbuch Von Anonym, Grin, 978-3-346-69147-7, Seitenanzahl: 2015,95 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Bahco PXR-L2 PXR-L2 GartenschereRebschere, die im Zuge des ERGO™-Prozesses entwickelt wurde. PXR wie Modell PX, mit Rollgriff als unterem Griff, der ebenfalls mit weichem Material überzogen ist. Der Rollgriff erleichtert die Arbeit, für den häufigen Gebrauch entwickelt. Die PXR ist in drei Griffgrößen lieferbar: S (klein), M (mittel) oder L (groß). Drei Schneidkopfgrößen mit verschiedenen Schneidkapazitäten erhältlich: 1 (15 mm, 1/2"), 2 (20 mm, 3/4") und 3 (30 mm, 1 1/4"). Alle Schneidköpfe passen zu allen Griffgrößen. PXR-M2-L für Linkshänder.81,99 €*Versand: 4,95 €Sichere Weiterleitung zum Anbieter
-
Speth, Hermann: Kaufmännische Steuerung und Kontrolle für das kaufmännische Berufskolleg I - Ausgabe Baden-WürttembergKaufmännische Steuerung und Kontrolle für das kaufmännische Berufskolleg I - Ausgabe Baden-Württemberg , Lehrplanbezug: Baden-Württemberg, Konzeption: Das Schulbuch ist Teil der Buch- und Arbeitsheft-Reihe für das Berufskolleg I in Baden-Württemberg. Der Reihe liegen die aktuellen Fachlehrpläne zugrunde. Sie richtet sich konsequent an den in den Bildungsplänen vorgegebenen Kompetenzbereichen und Kompetenzformulierungen aus. Die fakultativen Inhalte, die teilweise am Ende der Kompetenzbereiche angeführt werden, werden ebenfalls vollständig und umfassend abgedeckt. Am Ende eines jeden Kapitels findet sich ein umfangreiches Kompetenztraining. Das Kompetenztraining dient in erster Linie dem selbstgesteuerten Lernen und einer aktiven Beteiligung der Lernenden. Um die Bearbeitung der Übungsaufgaben zu erleichtern und die Präsentation von Arbeitsergebnissen methodisch variieren zu können, stehen für die Schülerinnen, Schüler und Lehrkräfte für geeignete Aufgaben digitale Vorlagen bereit. Zu vielen Themenbereichen werden zusammenfassende Übersichten (Wingmaps) eingebunden. Diese unterstützen den Erarbeitungsprozess durch einen hohen Grad an Veranschaulichung. Sie sind verlinkt zu Erklärvideos, in denen die jeweiligen Strukturzusammenhänge didaktisch verständlich erläutert werden. Die zusammenfassenden Übersichten und Erklärvideos vergrößern den didaktisch-methodischen Handlungsspielraum und ermöglichen in ihrem Zusammenspiel die Verknüpfung fachlicher und digitaler Kompetenzen. In dem kompetenzorientierten Arbeitsheft für das Fach Steuerung und Kontrolle (Merkur-Nr. 1579) werden alle Kompetenzbereiche in Form von situativen Aufgabenstellungen konkretisiert. Die einzelnen Abschnitte des Arbeitsheftes sind passgenau mit dem Schulbuch abgestimmt. Inhalt: KB 1: Grundlagen der Buchführung, KB 2: Dokumentation der Wertschöpfungsprozesse, KB 1: Fakultative Inhalte, KB 2: Fakultative Inhalte. , Batteriemanagementsysteme (BMS) > Batterien, BMS & Brennstoffzellen , Auflage: 8. Auflage, Erscheinungsjahr: 20240404, Produktform: Kartoniert, Autoren: Speth, Hermann~Waltermann, Aloys~Kaier, Alfons~Faaß, Lukas, Auflage: 24008, Auflage/Ausgabe: 8. Auflage, Seitenzahl/Blattzahl: 208, Keyword: Baden-Würtemberg; Berufkolleg; Rechnungswesen; Schulbuch, Fachschema: Betriebswirtschaft / Berufsbezogenes Schulbuch~Controlling / Berufsbezogenes Schulbuch, Fachkategorie: Unterricht und Didaktik: Berufsausbildung, Warengruppe: HC/Berufsschulbücher, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Länge: 238, Breite: 168, Höhe: 11, Gewicht: 412, Produktform: Kartoniert, Genre: Schule und Lernen,24,60 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Was ist die Schlussbilanz?
Die Schlussbilanz ist eine Zusammenfassung aller Vermögenswerte, Schulden und Eigenkapitalpositionen eines Unternehmens zu einem bestimmten Zeitpunkt, in der Regel am Ende eines Geschäftsjahres. Sie zeigt die finanzielle Gesamtsituation des Unternehunternehmens und dient als Grundlage für die Erstellung des Jahresabschlusses. In der Schlussbilanz werden alle Aktiva (wie z.B. Bargeld, Forderungen, Anlagen) und Passiva (wie z.B. Verbindlichkeiten, Eigenkapital) aufgeführt und gegenübergestellt, um festzustellen, ob das Unternehmen solvent ist. Die Schlussbilanz ist somit ein wichtiges Instrument für die Analyse der finanziellen Stabilität und Leistungsfähigkeit eines Unternehmens. **
-
Was kommt in die Schlussbilanz?
In die Schlussbilanz kommen alle Vermögenswerte und Schulden eines Unternehmens zum Abschluss eines Geschäftsjahres. Dies umfasst beispielsweise Bargeld, Forderungen, Vorräte, Maschinen, Gebäude, Bankkredite, Verbindlichkeiten gegenüber Lieferanten und Rückstellungen. Die Schlussbilanz dient dazu, die finanzielle Situation des Unternehmens zu dokumentieren und gibt Aufschluss über die Vermögens- und Kapitalstruktur. Sie bildet die Grundlage für die Gewinn- und Verlustrechnung und ermöglicht es den Stakeholdern, die finanzielle Gesundheit des Unternehmens zu beurteilen. Letztendlich zeigt die Schlussbilanz, ob das Unternehmen solvent ist und seine Verbindlichkeiten bedienen kann. **
-
Wie erstellt man eine Schlussbilanz?
Eine Schlussbilanz wird erstellt, um den finanziellen Zustand eines Unternehmens am Ende eines Geschäftsjahres darzustellen. Dafür werden alle Vermögenswerte, Schulden und Eigenkapitalpositionen des Unternehmens erfasst und gegenübergestellt. Die Schlussbilanz gibt einen Überblick über die finanzielle Situation des Unternehmens und dient als Grundlage für weitere finanzielle Entscheidungen. **
-
Wie erstellt man eine Schlussbilanz?
Um eine Schlussbilanz zu erstellen, müssen alle Vermögenswerte und Verbindlichkeiten des Unternehmens erfasst werden. Dazu werden die Konten des Jahresabschlusses, wie beispielsweise das Anlagevermögen, das Umlaufvermögen und die Verbindlichkeiten, zusammengefasst. Die Differenz zwischen dem Vermögen und den Verbindlichkeiten ergibt das Eigenkapital, welches in der Schlussbilanz ausgewiesen wird. **
Ähnliche Suchbegriffe für Schlussbilanz
-
Eaton 184142 Externes Spannungsmodul für PXR IZMX-PXR-PTM-1Zusatzausrüstung, Externe Spannungsmessung, Dsa externe Spannungswandler-Modul kann auf einer Hutschiene oder mit Schrauben montiert werden., Er liefert das Spannungssignal an die P-Elektronik zur Berechnung und Anzeige aller Messungen., Geeignet für maximal 16 P-Elektroniken, Bemessungssteuerspeisespannung Us bis 690VAC V, verwendbar für IZMX16...-P..., IZMX40...-P... Achtung FertigungsartikelDieser Artikel wird für Sie hergestellt und ist von der Rückgabe ausgeschlossen!870,26 €*Versand: 8,84 €Sichere Weiterleitung zum Anbieter
-
Technische Vorschriften und Richtlinien für die Einrichtung von Niederdruckgasanlagen in Gebäuden und Grundstücken, Gebundene Ausgabe von , DeTechnische Vorschriften Und Richtlinien Für Die Einrichtung Von Niederdruckgasanlagen In Gebäuden Und Grundstücken, Gebundene Ausgabe Von, De Gruyter, 978-3-486-76931-9, Seitenanzahl: 54119,95 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
KI-VO – Verordnung (EU) 2024/1689 zur Festlegung harmonisierter Vorschriften für künstliche Intelligenz (KI-Verordnung), Taschenbuch von Gesetze24Ki-vo – Verordnung (eu) 2024/1689 Zur Festlegung Harmonisierter Vorschriften Für Künstliche Intelligenz (ki-verordnung), Taschenbuch Von Gesetze24 Deutschland, Epubli, 978-3-565-60639-9, Seitenanzahl: 16812,99 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Was ist der Unterschied zwischen Schlussbilanz und Schlussbilanzkonto?
Die Schlussbilanz ist eine tabellarische Übersicht über alle Aktiva und Passiva eines Unternehmens zu einem bestimmten Zeitpunkt, die zeigt, wie das Unternehmen finanziell dasteht. Das Schlussbilanzkonto dagegen ist ein Bestandteil der Buchführung, in dem alle Kontenabschlüsse zusammengeführt werden, um die Schlussbilanz zu erstellen. Während die Schlussbilanz eine Momentaufnahme der finanziellen Situation darstellt, ist das Schlussbilanzkonto ein Zwischenschritt im Buchhaltungsprozess, um die Schlussbilanz zu erstellen. Das Schlussbilanzkonto dient dazu, alle Kontenabschlüsse zu überprüfen und sicherzustellen, dass sie korrekt sind, bevor die Schlussbilanz erstellt wird. **
-
Wie erstelle ich eine Schlussbilanz für mein Unternehmen?
Um eine Schlussbilanz für dein Unternehmen zu erstellen, musst du zuerst alle Vermögenswerte und Verbindlichkeiten zum Stichtag zusammenstellen. Danach subtrahierst du die Verbindlichkeiten von den Vermögenswerten, um das Eigenkapital zu ermitteln. Schließlich erstellst du die Bilanz mit den entsprechenden Positionen für Vermögenswerte, Verbindlichkeiten und Eigenkapital. **
-
Was ist eine Schlussbilanz und wie wird sie erstellt?
Eine Schlussbilanz ist eine Zusammenfassung aller Vermögenswerte und Schulden eines Unternehmens zu einem bestimmten Zeitpunkt, um den finanziellen Zustand zu bewerten. Sie wird durch die Aufstellung einer Bilanz erstellt, in der das Vermögen auf der linken Seite und die Schulden auf der rechten Seite aufgeführt werden. Die Differenz zwischen Vermögen und Schulden ergibt das Eigenkapital des Unternehmens. **
-
Wo liegt mein Fehler in der Schlussbilanz in BWL?
Ohne weitere Informationen über den konkreten Fehler in der Schlussbilanz ist es schwierig, eine genaue Antwort zu geben. Mögliche Fehler könnten jedoch eine fehlerhafte Verbuchung von Geschäftsvorfällen, falsche Bewertung von Vermögensgegenständen oder Verbindlichkeiten oder auch das Fehlen von Posten in der Bilanz sein. Es ist ratsam, die einzelnen Positionen der Schlussbilanz nochmals sorgfältig zu überprüfen und gegebenenfalls einen Experten oder eine Expertin um Hilfe zu bitten. **
* Alle Preise verstehen sich inklusive der gesetzlichen Mehrwertsteuer und ggf. zuzüglich Versandkosten. Die Angebotsinformationen basieren auf den Angaben des jeweiligen Shops und werden über automatisierte Prozesse aktualisiert. Eine Aktualisierung in Echtzeit findet nicht statt, so dass es im Einzelfall zu Abweichungen kommen kann. ** Hinweis: Teile dieses Inhalts wurden von KI erstellt.